こんにちは、みっちゃんママです。
2026年11月2日から、三菱UFJ銀行・三井住友銀行・みずほ銀行の普通預金の金利が年0.5%になりました。ゆうちょ銀行の通常貯金も、11月9日から年0.5%です。
出典:三菱UFJ銀行 円普通預金金利の改定について(2026年9月18日)/三井住友銀行 各種預金金利の変更について(2026年9月18日)/みずほ銀行 円預金金利の改定について(2026年9月18日)/ゆうちょ銀行 貯金金利の引き上げについて(2026年9月18日)
普通預金の金利は、手続きをしなくても、今預けているお金にそのまま新しい金利が付きます。今回取り上げた銀行では、年初の年0.2%から年0.5%へ、金利は2.5倍になりました。
出典:ドコモSMTBネット銀行 商品概要説明書:円普通預金/三菱UFJ銀行 円預金金利及び短期プライムレートの改定について(2025年12月19日)
我が家は2027年3月末に夫婦そろって退職する予定で、退職後の生活費をネット銀行の普通預金に分けて置いています。金利が上がった今、利息はいくらになるのか、預けすぎていないかを公式の資料で確かめてみました。
- 2026年に普通預金の金利が上がった流れ
- 残高ごとに増える利息の目安(税引前と税引後)
- 毎月の利息を確認して感じたこと
- 1つの銀行で守られるのは1,000万円とその利息まで
- 定期預金を預け替える前に確かめること
普通預金の金利は2026年に上がってきた
まずは、金利が上がってきた流れを見てみましょう。きっかけは日本銀行の利上げです。日銀は2025年12月に政策金利を0.75%程度に上げ、2026年は6月に1.0%程度、9月に1.25%程度まで引き上げました。
出典:日本銀行 金融市場調節方針の変更について(2025年12月19日)/日本銀行 金融市場調節方針の変更について(2026年6月16日)/日本銀行 金融市場調節方針の変更について(2026年9月18日)
銀行の普通預金の金利は、日銀の利上げから少し遅れて上がっています。三菱UFJ銀行とゆうちょ銀行を例に並べると、このようになります。
日銀の政策金利と普通預金の金利の動き
| 日付 | 変わったこと |
|---|---|
| 2025年12月19日 | 日銀 0.5%→0.75%程度 |
| 2026年2月2日 | 三菱UFJ銀行 0.2%→0.3% |
| 2026年2月9日 | ゆうちょ銀行 0.2%→0.3% |
| 2026年6月16日 | 日銀 0.75%→1.0%程度 |
| 2026年8月3日 | 三菱UFJ銀行 0.3%→0.4% |
| 2026年8月10日 | ゆうちょ銀行 0.3%→0.4% |
| 2026年9月18日 | 日銀 1.0%→1.25%程度 |
| 2026年11月2日 | 三菱UFJ銀行・三井住友銀行・みずほ銀行 0.4%→0.5% |
| 2026年11月9日 | ゆうちょ銀行 0.4%→0.5% |
日銀の行は決定した日、銀行の行は新しい金利が付き始めた日です。金利は年率・税引前です。
出典:日本銀行 金融市場調節方針の変更について(2025年12月19日)/日本銀行 金融市場調節方針の変更について(2026年6月16日)/日本銀行 金融市場調節方針の変更について(2026年9月18日)/三菱UFJ銀行 円預金金利及び短期プライムレートの改定について(2025年12月19日)/三菱UFJ銀行 円普通預金金利の改定について(2026年6月16日)/三菱UFJ銀行 円普通預金金利の改定について(2026年9月18日)/ゆうちょ銀行 貯金金利の引き上げについて(2025年12月26日)/ゆうちょ銀行 貯金金利の引き上げについて(2026年6月19日)/ゆうちょ銀行 貯金金利の引き上げについて(2026年9月18日)/三井住友銀行 各種預金金利の変更について(2026年9月18日)/みずほ銀行 円預金金利の改定について(2026年9月18日)
ドコモSMTBネット銀行(旧・住信SBIネット銀行)は10月1日から0.5%
我が家で使っている銀行では、2月2日に0.3%、8月3日に0.4%、10月1日から年0.5%になりました。今後は、原則として政策金利が変わった翌月初めに、主な預金金利を見直す方針です。市場環境や商品によって、対象や時期が異なる場合もあるそうです。
出典:ドコモSMTBネット銀行 円預金金利および短期プライムレート改定のお知らせ(2025年12月22日)/ドコモSMTBネット銀行 円預金金利および短期プライムレート改定について(2026年6月18日)/ドコモSMTBネット銀行 円預金金利および短期プライムレートの改定について(2026年9月18日)
ちなみに、この銀行は2026年8月3日に名前が変わりました。私の口座も、手続きなしで新しい名前の口座になっています。
出典:ドコモSMTBネット銀行 住信SBIネット銀行の商号の「ドコモSMTBネット銀行」への変更について
預けたままで利息はいくら増える?
では、0.5%になると利息はいくら付くのでしょうか。預金の利息には、原則20.315%の税金がかかります。2026年は国の税金が15.315%、住民税が5%です。受け取る時に差し引かれます。年の初めの0.2%と、今の0.5%で比べてみました。
出典:国税庁 タックスアンサーNo.1310 利息を受け取ったとき(利子所得)
1年間預けたままにした時の利息の目安
| 残高 | 年0.2% | 年0.5% | 税引後で増える額 |
|---|---|---|---|
| 100万円 | 2,000円 (税引後 約1,594円) | 5,000円 (税引後 約3,984円) | 約2,391円 |
| 300万円 | 6,000円 (税引後 約4,781円) | 15,000円 (税引後 約11,953円) | 約7,172円 |
| 500万円 | 10,000円 (税引後 約7,969円) | 25,000円 (税引後 約19,921円) | 約11,953円 |
| 1,000万円 | 20,000円 (税引後 約15,937円) | 50,000円 (税引後 約39,843円) | 約23,906円 |
元本と金利が1年間変わらず、受け取った利息を元本に加えない単利の概算です。2026年の実際の年間受取額ではありません。税引後は税引前利息×0.79685で概算し、各欄を四捨五入しています。増える額は丸める前の差から計算するため、表示額同士の差と1円ずれる場合があります。実際の利息は日々の残高・金利・利息の組入れや税金の端数処理によって異なります。
出典:国税庁 タックスアンサーNo.1310 利息を受け取ったとき(利子所得)
年0.5%が1年間続くなら、100万円で税引後約4,000円です。大きな金額ではありませんが、私には、生活費を置いている間にも利息が付くのがうれしく感じられます。
我が家の場合
我が家は、この銀行の目的別口座で、生活費・税金・特別費などを分けて管理しています。この銀行の普通預金は毎月利息が入る仕組みで、毎月第3土曜日に計算されて、その翌日に入金されます。
実際の明細がこちらです。残高の部分はぼかしています。
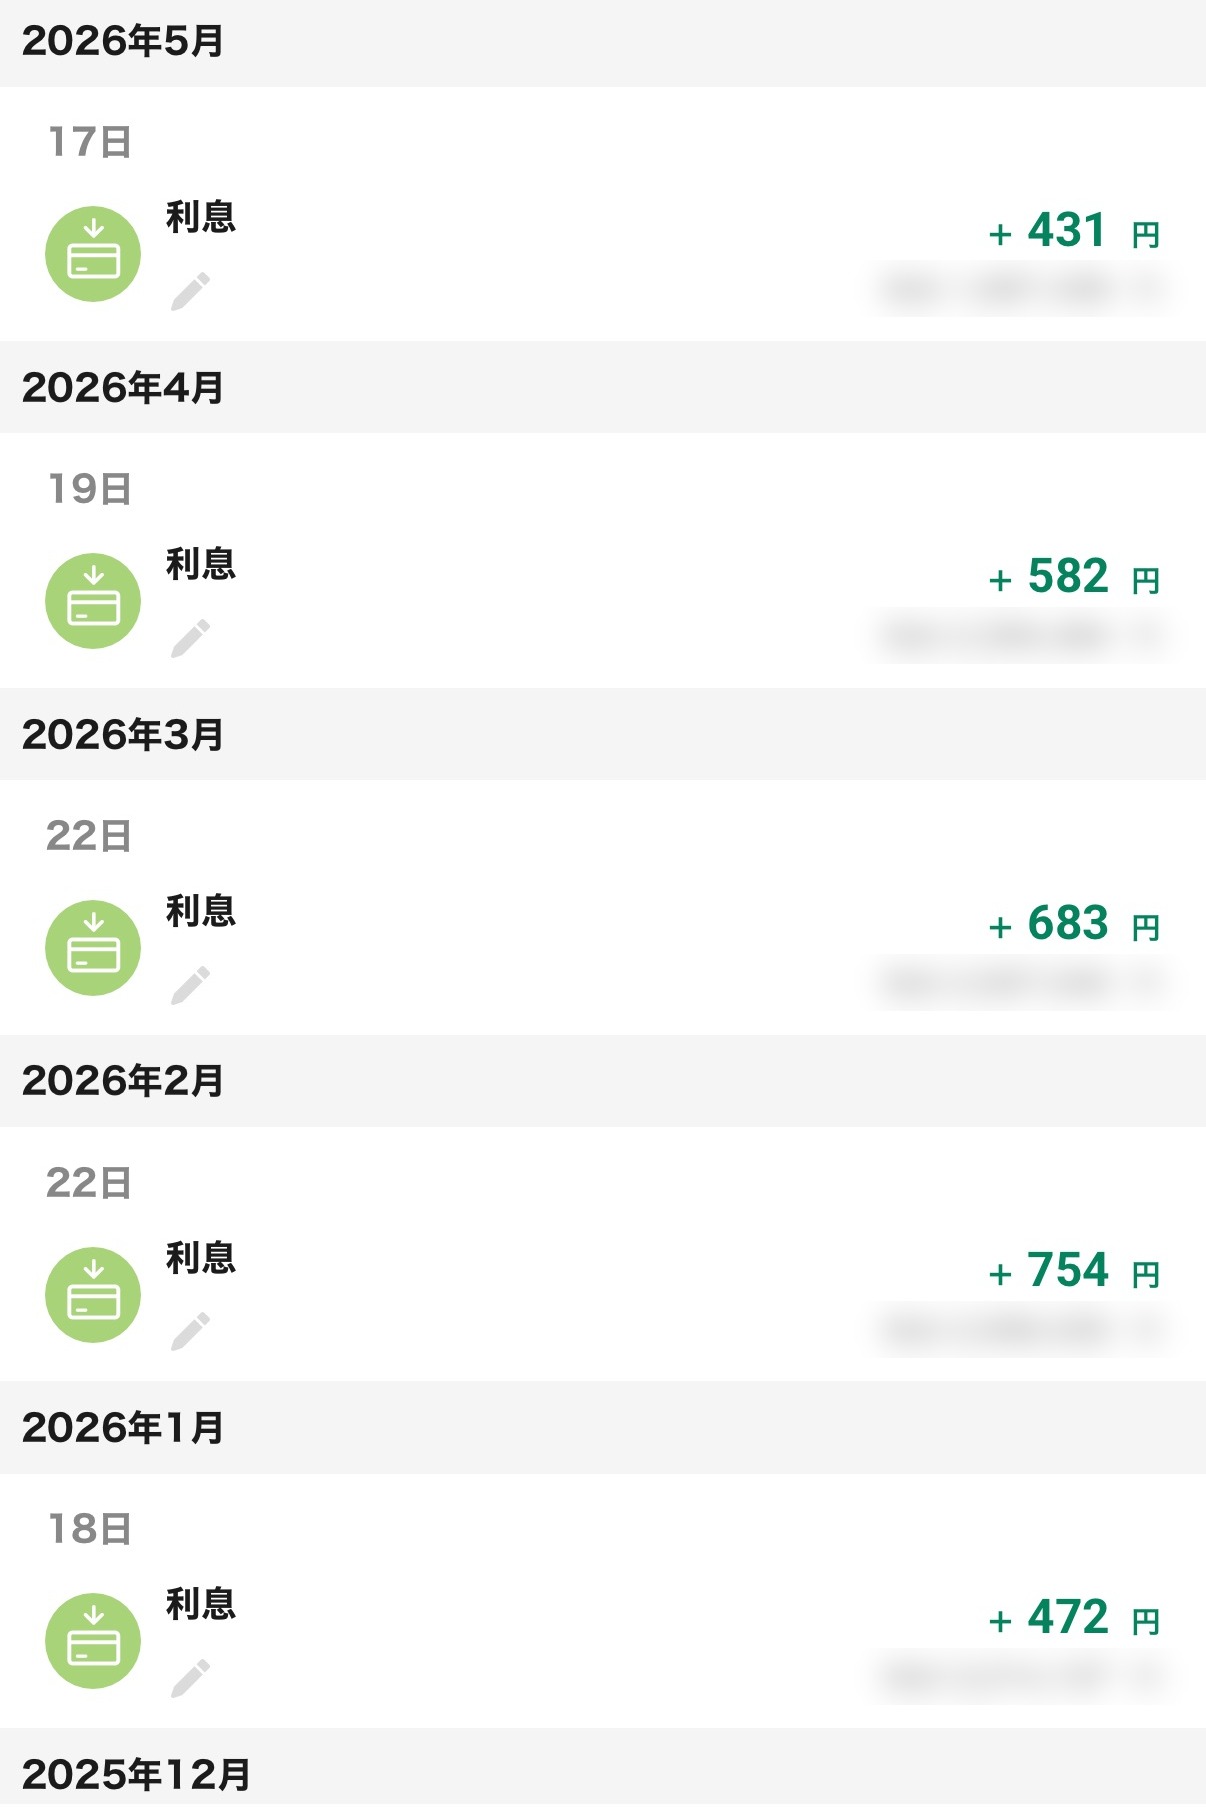
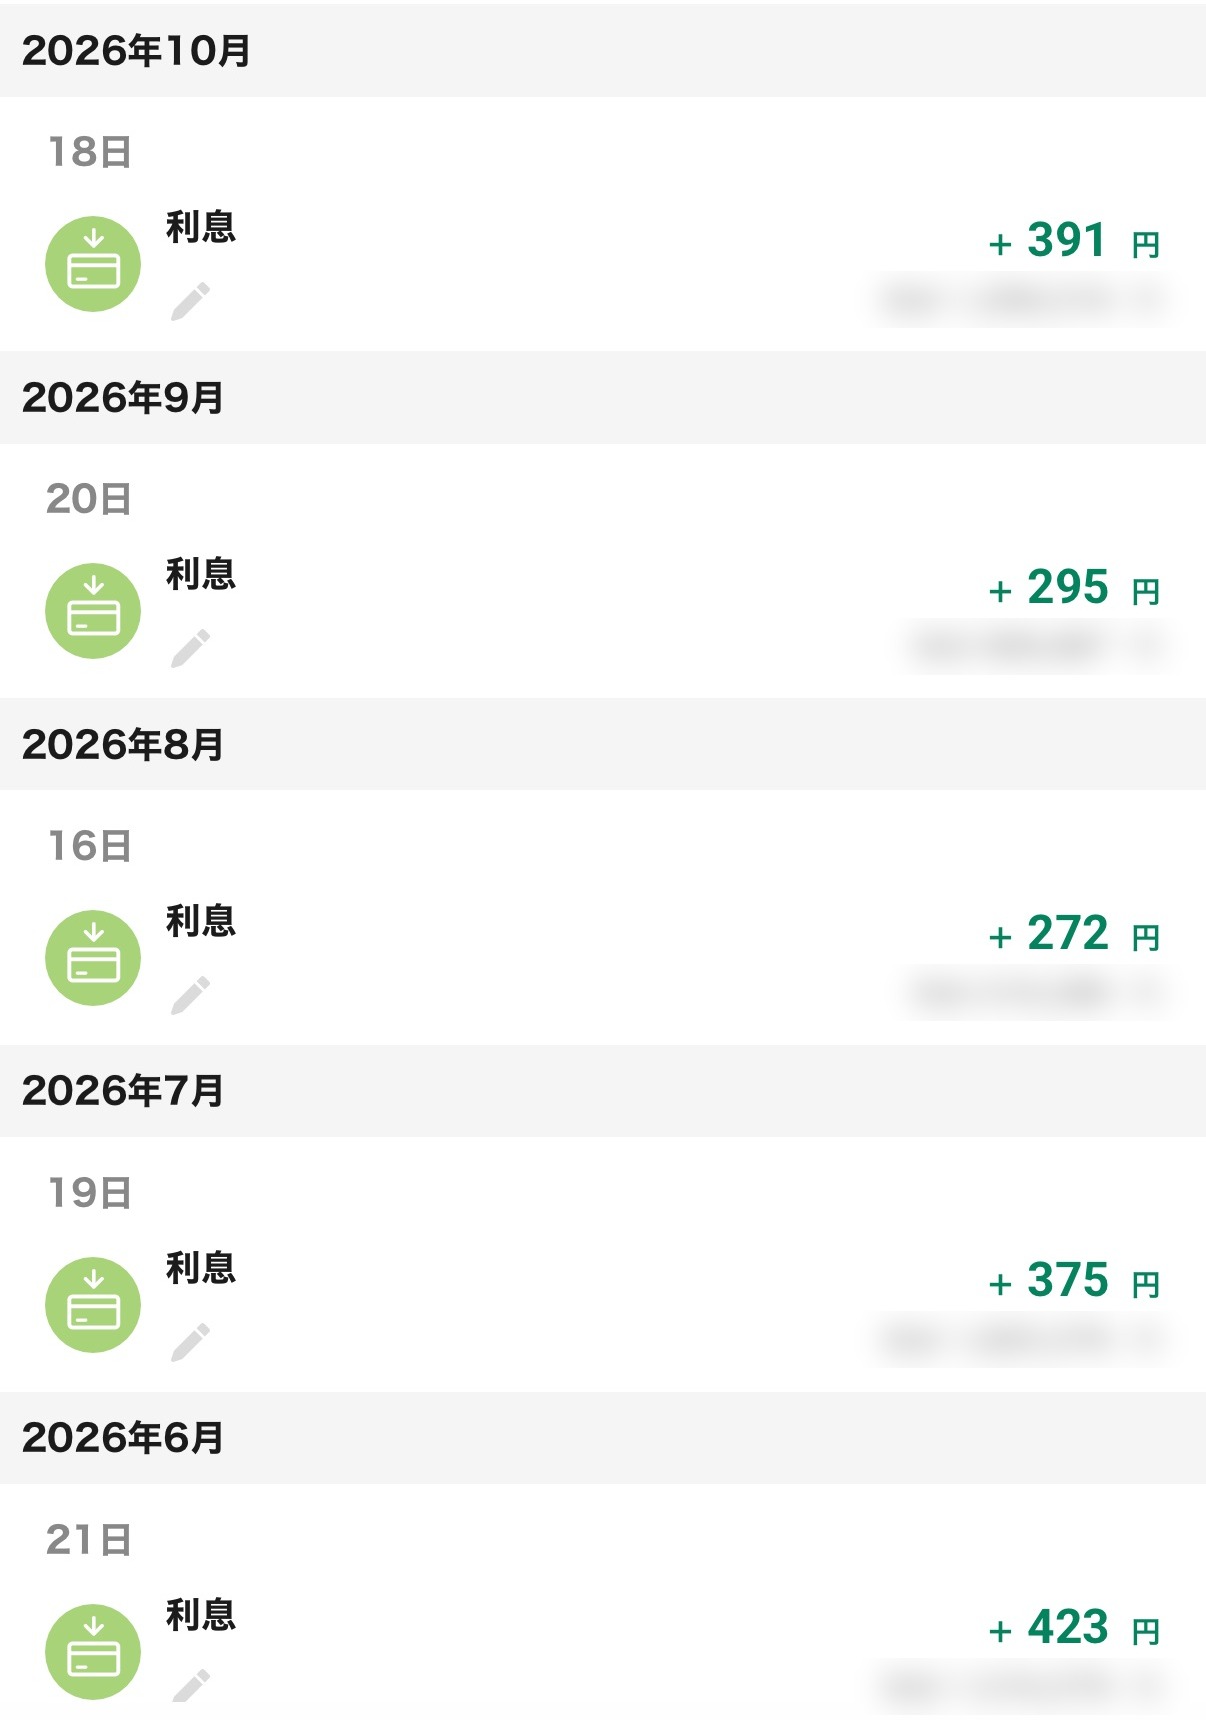
1月から10月まで、毎月「利息」として入金されていました。金額は残高や金利によって変わります。
退職したら毎月の給料が入らなくなります。使う予定のお金は値動きのあるものに入れず、私は普通預金で持っておくつもりです。我が家で使っている銀行では、利息が毎月入ります。目的別口座のお金をATMで引き出す時は、代表口座へ移して使います。
自分で何もしていないのに、毎月の明細に「利息」が並んでいるのを見ると、ちょっとうれしくなります。退職後の生活費の置き場所としては、これくらいの気楽さがちょうどいいと思っています。
目的別口座の使い方は目的別口座の記事に、退職した翌年にかかる住民税や国民健康保険料は退職翌年の住民税と国保の記事にまとめています。
1つの銀行で守られるのは1,000万円とその利息まで
金利が上がると、1つの口座にまとめて置きたくなりますが、気をつけたいのが預金保険です。銀行が万が一破綻した時、利息の付く普通預金や定期預金は、1つの銀行ごとに、預金者1人あたり元本1,000万円までと破綻日までの利息等が守られます。1,000万円を超えた分は、銀行の財産の状況によっては一部が戻らない可能性があります。
同じ銀行の口座はまとめて数える
守られる額は口座ごとではありません。同じ銀行にある普通預金・定期預金などを預金者ごとに合計して数えます。これを「名寄せ」といいます。我が家のように目的別口座で分けていても、同じ銀行の私名義の口座なら、全部まとめて1人分です。
夫婦はそれぞれ別に数える
預金保険機構の説明では、名寄せは1人を1預金者として行い、夫婦や親子も別々の預金者になります。夫名義の口座と妻名義の口座は、それぞれに1,000万円までの枠があります。ただし、家族の名義を借りただけの預金は守られません。
利息の付かない決済用預金は全額守られる
「利息が付かない」「いつでも引き出せる」「引き落としなどに使える」の3つを満たす決済用預金は、金額に関係なく全額が守られます。この銀行にも円普通預金(決済用)があり、切り替えると全額保護の対象になりますが、普通預金の金利は付かなくなります。利用している提携サービスによっては、決済用預金へ切り替えられない場合があります。
出典:預金保険機構 預金保険制度の基礎知識/ドコモSMTBネット銀行 円普通預金
預金保険で守られる範囲
利息の付く普通預金・定期預金
1つの銀行ごと・1人あたり元本1,000万円と破綻日までの利息等まで。同じ銀行の口座は合計して数える
決済用預金
利息が付かない代わりに全額守られる
夫婦や親子は別々の預金者として数えます。外貨預金などは預金保険の対象外です。
出典:預金保険機構 預金保険制度の基礎知識/預金保険機構 名寄せに際しての預金者の扱い
固定金利の定期預金は満期まで金利が変わらない
ここでは、一般的な固定金利の円定期預金について見ていきます。普通預金と違って、定期預金の金利は預けた時の金利が満期まで続きます。たとえば三菱UFJ銀行では、11月2日から1年ものの定期預金の店頭金利が年0.5%から年0.7%に上がりましたが、それより前に預けた定期預金は、満期までは前の金利のままです。
出典:三菱UFJ銀行 円定期預金金利の改定について(2026年10月30日)
自動継続では、継続日のその商品に適用される金利になります。キャンペーンの優遇金利が継続後も付くかは、商品ごとに確認しましょう。満期前に解約する場合は、その商品の中途解約利率が適用されます。たとえば、みずほスーパー定期では、約定利率や預入期間などによって0%になる場合もあります。
預け替えの前に確かめること
出典:みずほ銀行 みずほスーパー定期/預金保険機構 預金保険制度の基礎知識
定期預金は、満期日を手帳に書いておくだけでも、預け替えのタイミングを逃しにくくなりますね。
まとめ
最後に、この記事のポイントを色分けして整理しておきます。
普通預金の金利
日銀の利上げを受けて、三菱UFJ銀行・三井住友銀行・みずほ銀行は2026年11月2日、ゆうちょ銀行は11月9日から年0.5%に。ドコモSMTBネット銀行は10月1日から0.5%。手続きなしで今の残高に付く
出典:三菱UFJ銀行 円普通預金金利の改定について(2026年9月18日)/三井住友銀行 各種預金金利の変更について(2026年9月18日)/みずほ銀行 円預金金利の改定について(2026年9月18日)/ゆうちょ銀行 貯金金利の引き上げについて(2026年9月18日)/ドコモSMTBネット銀行 円預金金利および短期プライムレートの改定について(2026年9月18日)
利息の目安
年0.5%が1年間続く場合、100万円で税引前5,000円・税引後約3,984円。税金は原則20.315%が差し引かれる
出典:国税庁 タックスアンサーNo.1310 利息を受け取ったとき(利子所得)
預金保険
1つの銀行ごと・1人あたり元本1,000万円と利息まで。同じ銀行の口座は合計し、夫婦は別々に数える。利息の付かない決済用預金は全額
出典:預金保険機構 預金保険制度の基礎知識/預金保険機構 名寄せに際しての預金者の扱い
定期預金
固定金利の場合、預けた時の金利が満期まで続く。自動継続は継続日のその商品の金利になり、満期前の解約は中途解約利率になる
我が家は、退職後の生活費を普通預金で持ちながら、同じ銀行にある自分名義の普通預金や定期預金などの合計額を、時々確認しておくつもりです。