資産形成– category –
投資
-

【NISAの成長投資枠は年内に使い切れている?】国内株は12月28日の約定が最終|余った枠は翌年に持ち越せない
新NISAの年間投資枠は、注文した日ではなく受渡日で数えます。2026年は東証の最終営業日が12月30日なので、国内株・ETF・REITは12月28日(月)の約定が最終。投資信託は商品ごとに締切が違います。使い残した枠は翌年に持ち越せず、売った分は翌年以降に戻る仕組みを日本証券業協会のQ&Aで整理しました。 -
【9月末の株主優待は9月28日までに買わないと間に合わない】権利付最終日の数え方|2026年のカレンダーつき
9月末は株主優待・配当の権利確定が集中します。でも「9月末までに買えばもらえる」は不正確。株の受け渡しはT+2なので、2026年9月末なら9月28日(月)が権利付最終日です。権利落ち日に売っても権利は残ること、NISAの配当受取方法、そして配当目的で買っている我が家の実態(優待がある19社のうち対象は11社)まで正直に書きました。 -
【教育資金の一括贈与は2026年3月で終了】祖父母から教育費をもらうときに残った3つの方法|国税庁の資料で整理
1,500万円まで非課税だった教育資金の一括贈与は2026年3月31日で終了しました。でも慌てる必要はありません。扶養義務者からの教育費は、その都度直接充てるなら もともと贈与税がかかりません。ただし まとめて渡されて預金すると課税対象に。暦年課税110万円・相続時精算課税との違いも国税庁の資料で整理しました。 -
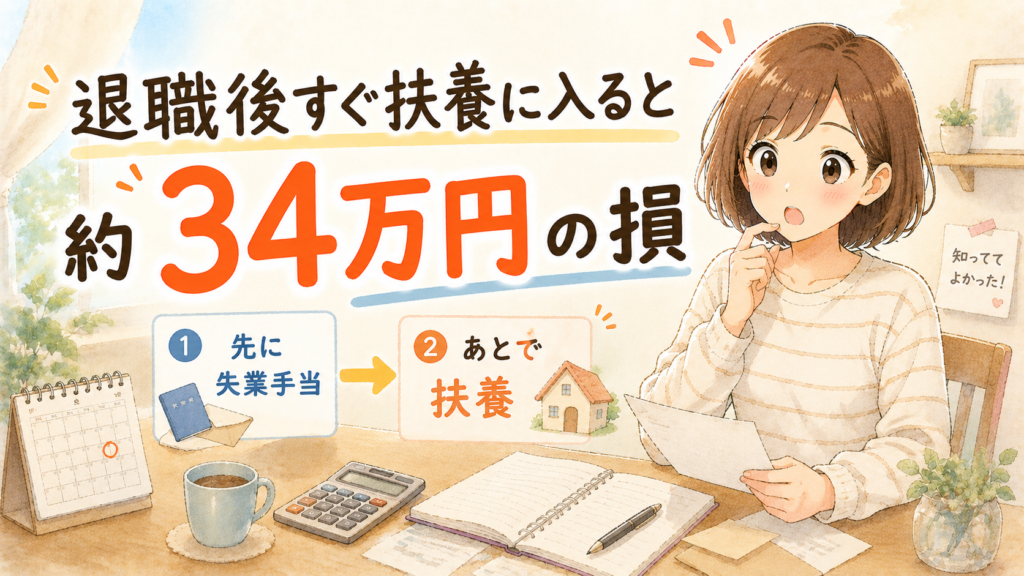
【退職後すぐ扶養に入ると約34万円の損】先に失業手当をもらう順番に変えた我が家の試算
退職後すぐに配偶者の扶養へ入ると、失業手当を受け取れません。我が家の試算では、いったん自分で任意継続に入って手当を受けてから扶養に合流するほうが約34万円お得でした。専従者給与に立ちはだかる2つの壁、任意継続が2年で終わったあとの出口まで、協会けんぽ・国税庁の情報をもとに整理しています。 -
【学資保険に入らなかった理由】妊娠中に調べて分かった3つのこと|我が家が代わりに選んだ教育費の作り方
我が家が学資保険に入らなかった理由を3つ整理しました。遺族基礎年金は令和8年度で子1人なら年間約109万円、生命保険料控除の上限は所得税4万円。公的データで確認したことと、代わりに選んだ教育費の作り方を書きます。 -
【配当にも社会保険料がかかる時代へ】2026年6月公布の改正法を厚労省資料で整理|まずは75歳以上・NISAは対象外
2026年6月5日公布の改正健康保険法で、後期高齢者医療の保険料・窓口負担に上場株式の配当等の金融所得を反映することが決まりました。NISAは対象外、施行は公布後5年以内。厚労省資料で事実を整理し、2027年に夫婦で退職する我が家の国民健康保険料がいくら増えるかも試算しています。 -
【2026年完全版】新NISAつみたて投資枠の始め方|看護師ママが月10万円で運用する銘柄選びと初期設定
📢 本記事にはアフィリエイト広告・プロモーションが含まれています。 こんにちは、みっちゃんママです☺️ 「2024年から始まった新NISA、何から手をつければいい?」「銘柄ってどう選ぶの?」と立ち止まっている方へ。看護師15年のママ(36歳・1児)が、自分自... -
【30代から新NISAで老後2,000万円】月3万円なら26.7年で達成|看護師ママの実運用画面付き
老後2000万円問題の解決に積み立てNISAで備えよう。積み立てNISAの本当の実力。 -
【看護師ママ夫婦の実例】複利の力で老後不安が消えた話|月3万円で2,500万円・新NISAで税ゼロを最大活用
📢 本記事にはアフィリエイト広告・プロモーションが含まれています。 こんにちは、みっちゃんママです☺️ 「複利ってよく聞くけど、結局どれくらいスゴいの?」「単利と何が違うの?」「投資の利益にかかる税金20%ってどう影響するの?」 そんな疑問に、看護... -
【2027年3月末サイドFIRE宣言】夫54歳・妻37歳・子6歳の我が家が資産6,100万円で本業を辞めるまで|逆算ロードマップ全公開
看護師ママ37歳と夫55歳の夫婦が、2027年2月のサイドFIREに向けて資産6,100万円を全公開。配当金年100万円+副業月10万円で生活費15万円をまかなう11ヶ月の月別アクションプランを赤裸々に記録します。